Premier grand pôle de production automobile d’Asie du Sud-Est, la Thaïlande traverse une période décisive. Longtemps spécialisée dans les véhicules thermiques et les pick-up destinés à l’exportation, elle accélère sa transition vers l’électrique pour préserver sa compétitivité. Entre investissements chinois, concurrence régionale et transformation de sa chaîne de sous-traitance, le royaume joue une partie importante de son avenir industriel à l’horizon 2030.
Surnommée le « Detroit de l’Asie », la Thaïlande s’est imposée depuis plusieurs décennies comme l’un des principaux centres de production automobile de la région. Constructeurs japonais, équipementiers internationaux et milliers de sous-traitants y ont développé un écosystème industriel capable de produire des véhicules pour le marché national comme pour l’exportation.
Mais ce modèle historique est aujourd’hui confronté à plusieurs défis. Le ralentissement du marché intérieur, l’évolution des motorisations et l’arrivée de nouveaux constructeurs asiatiques bouleversent progressivement les équilibres du secteur.
À l’horizon 2030, l’enjeu dépasse la simple fabrication de véhicules électriques : la Thaïlande doit réussir à transformer l’ensemble de son industrie automobile sans fragiliser son réseau de fournisseurs historiques.
Une industrie automobile historique sous pression
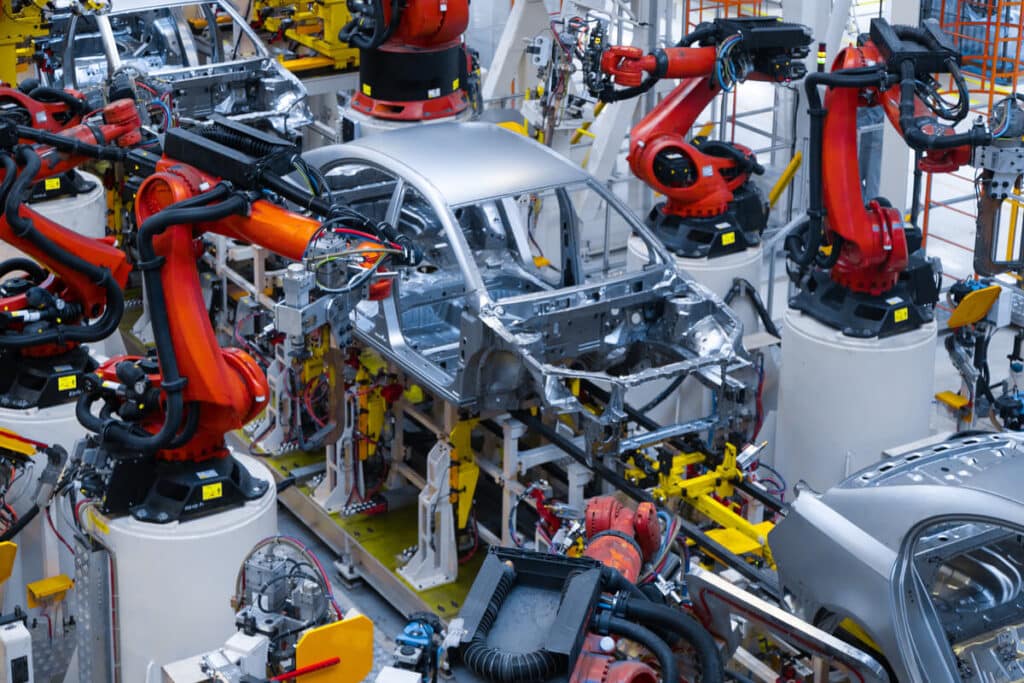
La Thaïlande a construit sa puissance automobile autour des constructeurs japonais, notamment Toyota, Honda, Isuzu et Mitsubishi. Son industrie s’appuie sur un réseau dense d’usines d’assemblage, d’équipementiers et de fournisseurs spécialisés dans la métallurgie, les plastiques, les composants mécaniques et l’électronique.
Ce modèle reste un atout majeur, mais il traverse une période difficile. En 2024, la production automobile thaïlandaise a reculé d’environ 20 %, pour atteindre près de 1,5 million de véhicules.
Le ralentissement de la demande intérieure, notamment lié à l’endettement des ménages et au durcissement des conditions d’accès au crédit automobile, a pesé sur les ventes de véhicules neufs.
La transition technologique accentue cette pression. Les entreprises historiquement spécialisées dans les moteurs thermiques, les boîtes de vitesses et les systèmes d’échappement doivent désormais anticiper une évolution de la demande vers des composants électriques et électroniques.
Pour les fournisseurs locaux, le défi est considérable : moderniser leurs équipements, former leurs salariés et développer de nouvelles compétences tout en maintenant leur activité actuelle.
L’objectif 2030 : 30 % de véhicules électriques dans la production
Pour accompagner cette transformation, le gouvernement thaïlandais a lancé sa stratégie « 30@30 », qui vise à porter la part des véhicules zéro émission à au moins 30 % de la production automobile nationale d’ici 2030.
Cette ambition correspond notamment à un objectif d’environ 725 000 voitures et pick-up électriques produits chaque année, auquel s’ajoutent des objectifs concernant les deux-roues, les bus et les véhicules utilitaires.
La stratégie repose sur des incitations fiscales, des subventions à l’achat et des dispositifs encourageant les constructeurs à produire localement.
Les premiers résultats sont visibles. Selon les données du Département thaïlandais des transports terrestres, relayées par le média The Nation Thailand, plus de 103 000 voitures particulières électriques ont été immatriculées au premier semestre 2026.
Cette progression témoigne de l’intérêt croissant des consommateurs pour les véhicules électriques. Elle ne garantit toutefois pas que les objectifs industriels seront atteints : vendre davantage de voitures électriques ne signifie pas nécessairement qu’elles sont fabriquées en Thaïlande.
Le pays doit donc réussir à transformer cette demande en capacités de production locales.
Les constructeurs chinois accélèrent leur implantation
L’arrivée des constructeurs chinois constitue l’une des principales évolutions du marché automobile thaïlandais.
BYD, Great Wall Motor, Changan et d’autres marques investissent dans des installations de production et d’assemblage, attirées par les dispositifs gouvernementaux et par la position stratégique du pays en Asie du Sud-Est.
Ces investissements contribuent à diversifier une industrie longtemps dominée par les groupes japonais.
Ils entraînent également une intensification de la concurrence, particulièrement sur le segment des véhicules électriques, où les constructeurs chinois proposent des modèles à des prix de plus en plus compétitifs.
Pour la Thaïlande, cette évolution représente une opportunité de développer de nouvelles activités industrielles. Mais elle soulève aussi une question essentielle : quelle part de la valeur ajoutée restera réellement dans le pays ?
L’assemblage de véhicules importés en kits ne suffit pas à construire une industrie compétitive sur le long terme. Le développement de fournisseurs locaux de batteries, de moteurs électriques, de systèmes électroniques et de composants spécialisés devient donc une priorité.
Batteries, électronique et sous-traitance : les nouveaux relais de croissance
La transition vers l’électrique modifie profondément la chaîne de valeur automobile.
Les véhicules électriques nécessitent moins de certaines pièces mécaniques traditionnelles, mais davantage de composants électroniques, de systèmes de gestion énergétique et de logiciels.
Cette transformation ouvre de nouvelles perspectives pour les entreprises spécialisées dans la fabrication de précision, l’automatisation industrielle, les batteries et l’électronique embarquée.
La Thaïlande dispose déjà d’une base industrielle solide pour accompagner cette évolution, notamment dans le Corridor économique de l’Est (Eastern Economic Corridor), qui regroupe les provinces de Chonburi, Rayong et Chachoengsao.
Cette région concentre de nombreuses installations automobiles et bénéficie d’infrastructures logistiques adaptées aux activités industrielles et exportatrices.
Pour les investisseurs étrangers, les opportunités ne se limitent donc pas à la construction d’usines automobiles. Elles concernent également les fournisseurs de composants, les fabricants d’équipements industriels, les prestataires d’ingénierie et les entreprises capables d’accompagner la modernisation des sites existants.
Le guide de MoveToAsia consacré au secteur automobile en Thaïlande présente plus en détail les perspectives industrielles, les dispositifs d’investissement et les opportunités liées à cette transformation du marché.
Les infrastructures de recharge, un autre défi pour 2030
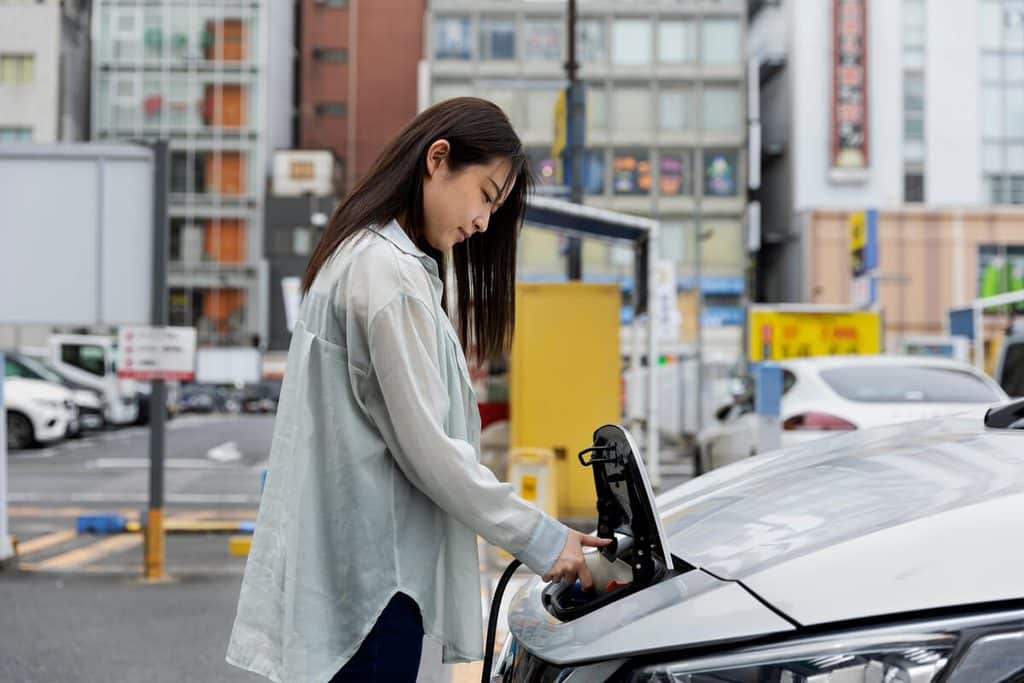
Le développement des véhicules électriques nécessite également un réseau de recharge suffisamment dense pour répondre à l’évolution du parc automobile.
Selon l’Association thaïlandaise des véhicules électriques (EVAT), le pays comptait, en avril 2026, 4 817 sites de recharge publics, totalisant 14 486 points de connexion.
Ces infrastructures continuent de se développer, mais leur déploiement devra suivre la progression du nombre de véhicules électriques en circulation.
La disponibilité des bornes en dehors des grandes agglomérations, la rapidité de recharge et les capacités du réseau électrique constitueront des enjeux importants.
À mesure que les véhicules deviennent plus connectés, l’industrie devra également renforcer ses compétences dans les logiciels embarqués, les systèmes d’assistance à la conduite et les technologies numériques
2030 : la Thaïlande peut-elle conserver son statut de « Detroit de l’Asie » ?
L’avenir de l’industrie automobile thaïlandaise dépendra de sa capacité à réussir plusieurs transformations simultanément.
Le pays doit préserver ses activités traditionnelles, attirer de nouveaux investissements, développer une chaîne d’approvisionnement adaptée aux véhicules électriques et accompagner la reconversion de ses fournisseurs historiques.
La concurrence régionale constitue un autre facteur déterminant. L’Indonésie, le Vietnam et la Malaisie cherchent également à renforcer leur position dans les industries automobiles et électriques, avec des stratégies industrielles différentes.
La Thaïlande conserve néanmoins plusieurs avantages : une longue expérience manufacturière, des infrastructures développées, une main-d’œuvre industrielle qualifiée et une forte présence de constructeurs internationaux.
L’enjeu pour 2030 ne sera donc pas seulement de produire davantage de véhicules électriques, mais de conserver une industrie automobile complète, compétitive et capable d’innover.
Pour le royaume, la transition énergétique représente autant un défi pour son modèle industriel historique qu’une occasion de renouveler sa place dans les chaînes de valeur automobiles mondiales.