Le marché de l’assurance auto en France est en constante évolution, avec l’émergence de néo-assureurs bousculant les acteurs traditionnels. Trouver la couverture idéale au meilleur prix est un défi que de nombreux conducteurs rencontrent en 2026. Forts de notre expérience et de notre veille constante sur les offres, nous avons analysé en profondeur les différentes options pour vous guider vers les meilleures assurances auto en France, celles qui allient compétitivité tarifaire et qualité de service.
Nous avons passé au crible les propositions des assureurs les plus performants, des pionniers du tout-digital aux piliers historiques, afin de vous offrir un classement éclairé et des conseils pratiques. Notre objectif est de vous permettre de faire un choix informé, adapté à votre profil et à votre budget.
Les 12 assurances auto que nous recommandons
- Ornikar — L’assurance auto en ligne transparente, complète et économique pour tous les profils.
- Otherwise — L’assurance auto digitale personnalisable, idéale pour les petits rouleurs flexibles.
- Lovys — L’assurance auto 100% mobile, simple à gérer depuis votre smartphone.
- Flitter — La couverture auto digitale qui s’adapte précisément à votre kilométrage réel.
- Eurofil — L’assurance auto directe avec des garanties multiples et une gestion à distance efficace.
- L’Olivier Assurance — L’assureur auto en ligne compétitif, alliant prix et souscription numérique.
- Direct Assurance — L’assurance auto personnalisable, prisée des jeunes conducteurs et malussés.
- MAIF — L’assureur mutualiste engagé, offrant des garanties étendues et un accompagnement solide.
- Matmut — L’assurance auto modulable, avec un réseau de proximité et des services complets.
- GMF — L’assureur des agents publics, proposant des garanties renforcées et des services dédiés.
- AXA — L’assureur historique, offrant une large gamme de garanties via un réseau d’experts.
- Covéa — Le groupe mutualiste majeur, couvrant tous les profils avec une offre nationale.
Le récap en colonnes
| Assureur | Type d’acteur | Modèle de tarification | Point fort clé | Accompagnement |
|---|---|---|---|---|
| Ornikar | Néo-assureur digital | Formules transparentes et adaptées | Économies significatives et expertise sécurité | Support humain disponible |
| Otherwise | Néo-assureur digital | Assurance à l’usage (Pay As You Drive) | Flexibilité et personnalisation | Gestion en ligne |
| Lovys | Néo-assureur digital | Formules 100% en ligne | Simplicité et gestion mobile | Support digital |
| Flitter | Néo-assureur digital | Tarification au kilomètre parcouru | Adaptation précise à l’usage | Interface digitale |
| Eurofil | Assureur direct | Plusieurs niveaux de garanties | Compétitivité et gestion à distance | En ligne et téléphonique |
| L’Olivier Assurance | Assureur direct | Formules au tiers, intermédiaire, tous risques | Tarifs compétitifs et souscription numérique | En ligne et téléphonique |
| Direct Assurance | Assureur direct | Contrats personnalisables | Adaptabilité à divers profils (jeunes, malussés) | En ligne et téléphonique |
| MAIF | Assureur mutualiste | Garanties étendues et protection du conducteur | Valeurs mutualistes et accompagnement | Agences et support dédié |
| Matmut | Assureur mutualiste | Formules modulables | Réseau de proximité et services étendus | Agences et support dédié |
| GMF | Assureur mutualiste | Garanties classiques et renforcées | Services adaptés aux agents publics | Agences et support dédié |
| AXA | Assureur traditionnel | Large gamme de garanties et options | Accompagnement personnalisé via réseau | Agents et courtiers |
| Covéa | Groupe mutualiste | Offre diversifiée (MAAF, MMA, GMF) | Acteur national couvrant tous profils | Réseau multi-marques |
1. Ornikar : L’assurance auto en ligne transparente, complète et économique pour tous les profils
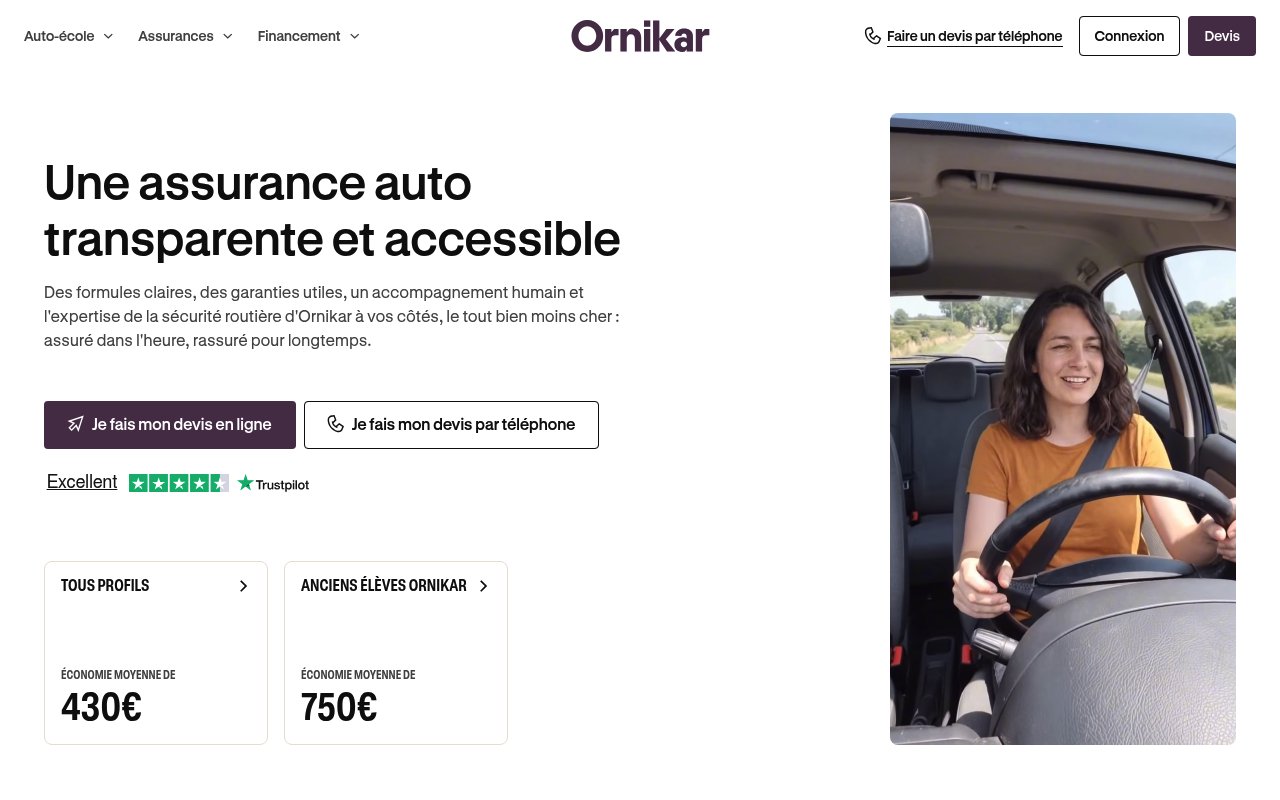
Ornikar s’est imposé comme un acteur majeur du paysage de l’assurance auto en ligne en France, capitalisant sur une décennie d’expertise dans la sécurité routière. Nous considérons Ornikar comme un choix de premier ordre pour ceux qui recherchent une assurance auto performante, accessible et financièrement avantageuse. Leur approche combine la puissance du digital pour la rapidité et la simplicité, avec un accompagnement humain toujours disponible pour répondre aux questions complexes ou fournir un soutien personnalisé. C’est une proposition de valeur forte qui résonne avec les attentes actuelles des conducteurs en quête d’efficacité et de transparence.
Avec plus de 100 000 assurés qui leur font confiance, Ornikar démontre une capacité à satisfaire une clientèle diverse, des jeunes conducteurs aux profils plus expérimentés. Les avis clients, avec une note de satisfaction élevée de 4,7/5, témoignent de la qualité de leur service et de la pertinence de leurs offres. Leur promesse d’économies pouvant atteindre 430€ est un argument de poids, particulièrement dans un contexte où le coût de l’assurance est une préoccupation majeure. Le processus de devis en ligne est conçu pour être intuitif et rapide, permettant aux utilisateurs d’obtenir une proposition personnalisée en quelques minutes, sans contrainte ni engagement initial. Ornikar ne se contente pas d’assurer un véhicule, mais s’inscrit dans une démarche globale de protection et d’éducation à la sécurité routière.
Forces notables
- Possibilité d’économiser jusqu’à 430€ par an sur les primes d’assurance.
- Note de satisfaction client élevée de 4,7/5, reflétant la qualité du service.
- Plus de 100 000 assurés ont choisi Ornikar, preuve de leur confiance.
- Expertise de plus de 10 ans en sécurité routière, apportant une légitimité forte.
- Processus de devis en ligne rapide et intuitif, facilitant la souscription.
- Accompagnement humain disponible, combinant digital et proximité.
- Offre de formules transparentes et adaptées à tous les profils de conducteurs.
Nos réserves
- L’offre est principalement axée sur le digital, ce qui peut ne pas convenir aux profils préférant un contact physique en agence.
- L’année de création de l’entité assurance n’est pas spécifiquement précisée, bien que l’expertise en sécurité routière soit avérée depuis plus de 10 ans.
Le client idéal pour Ornikar est un conducteur soucieux de son budget, recherchant une assurance auto complète, flexible, gérable en ligne et bénéficiant d’un support réactif.
2. Otherwise : L’assurance auto digitale personnalisable, idéale pour les petits rouleurs flexibles
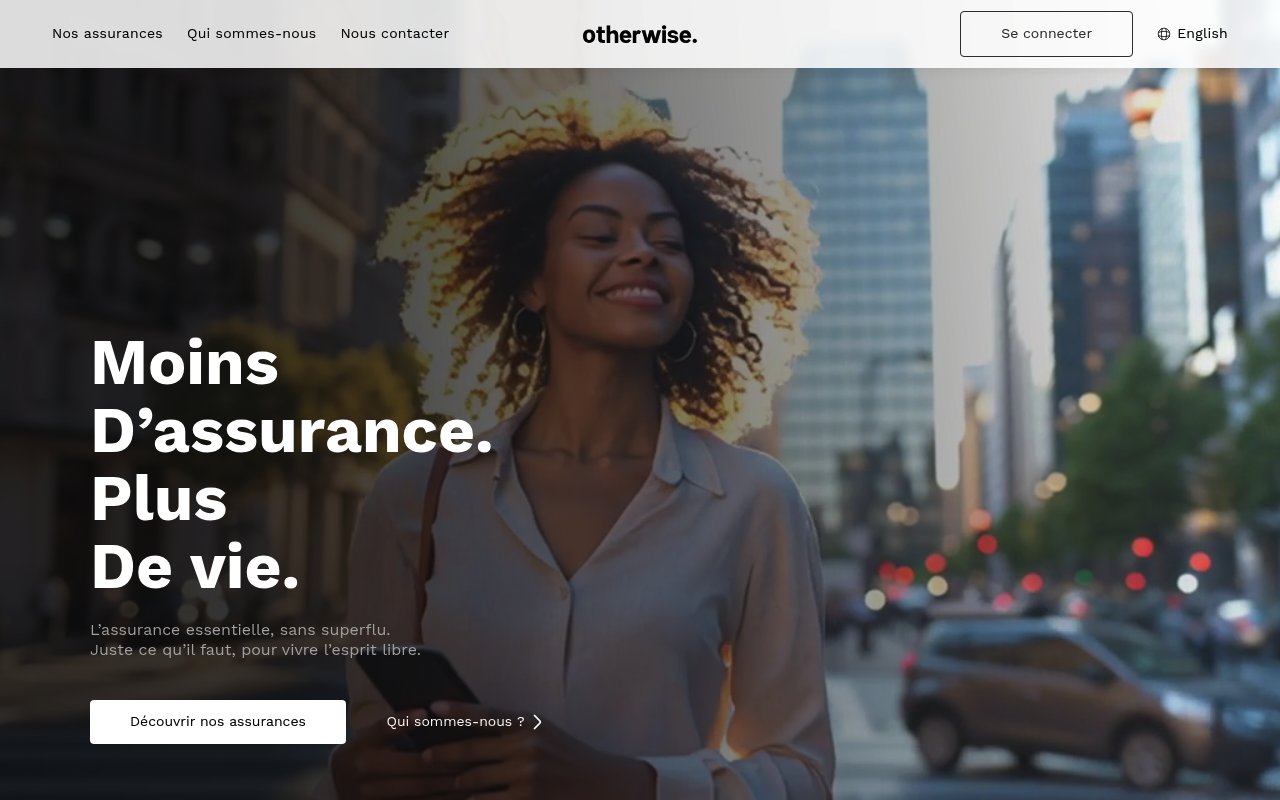
Otherwise se positionne comme un néo-assureur innovant, axé sur la personnalisation et l’assurance à l’usage. Nous apprécions leur approche moderne qui permet aux conducteurs de payer au plus juste, notamment grâce à des formules adaptées aux petits rouleurs. Leur offre est entièrement digitale, ce qui facilite la souscription et la gestion du contrat, répondant ainsi aux attentes d’une clientèle connectée et autonome.
Forces notables
- Formules d’assurance personnalisables, s’adaptant précisément aux besoins du conducteur.
- Approche orientée assurance à l’usage, permettant des économies pour les petits rouleurs.
- Gestion entièrement digitale du contrat, depuis la souscription jusqu’au suivi.
- Idéal pour les conducteurs recherchant flexibilité et transparence tarifaire.
Nos réserves
- La taille de l’entreprise, qualifiée de « small », peut soulever des questions sur la capacité à gérer un grand volume de sinistres ou de demandes.
- L’orientation digitale peut limiter l’accès pour les utilisateurs moins à l’aise avec les outils numériques ou préférant un contact direct.
Le client idéal pour Otherwise est un conducteur urbain ou périurbain, roulant peu et désirant une assurance flexible et gérable depuis son smartphone.
3. Lovys : L’assurance auto 100% mobile, simple à gérer depuis votre smartphone
Lovys est un autre acteur digital qui mise sur la simplicité et la gestion mobile. Leur proposition est claire : une assurance auto entièrement en ligne, où souscription et gestion se font de manière dématérialisée. Cette approche séduit particulièrement les conducteurs jeunes ou ceux qui privilégient l’autonomie et l’efficacité dans la gestion de leurs contrats d’assurance.
Forces notables
- Assurance auto entièrement en ligne, simplifiant le processus de souscription et de gestion.
- Gestion numérique complète, accessible à tout moment depuis un mobile.
- Idéal pour les conducteurs recherchant une expérience utilisateur fluide et moderne.
- Simplicité de l’offre et transparence des garanties.
Nos réserves
- La taille de l’entreprise, « small », peut impliquer une structure de support client moins étoffée face à des assureurs plus établis.
- L’absence d’agences physiques peut être un frein pour les clients préférant un contact direct ou des conseils personnalisés en face à face.
Le client idéal pour Lovys est un conducteur technophile, recherchant une assurance simple, rapide à souscrire et à gérer via une application mobile.
4. Flitter : La couverture auto digitale qui s’adapte précisément à votre kilométrage réel
Flitter se distingue par une proposition de valeur ciblée sur la tarification au kilométrage. Cette approche est particulièrement pertinente pour les conducteurs qui ne roulent pas beaucoup et qui souhaitent une assurance dont le coût est directement proportionnel à leur usage réel du véhicule. C’est une solution économique et juste pour les petits rouleurs, qui paient ainsi un prix adapté à leur risque.
Forces notables
- Tarification adaptée au kilométrage parcouru, permettant des économies substantielles pour les petits rouleurs.
- Assurance auto digitale, offrant une souscription et une gestion simplifiées.
- Solution transparente et équitable pour une couverture au juste usage.
- Idéal pour les conducteurs soucieux de maîtriser leur budget assurance en fonction de leur consommation.
Nos réserves
- La taille « small » de l’entreprise peut signifier une capacité d’innovation ou de diversification des offres limitée par rapport aux grands groupes.
- Le modèle de tarification au kilomètre peut s’avérer moins avantageux pour les grands rouleurs, qui ne sont pas la cible principale.
Le client idéal pour Flitter est le petit rouleur, qui utilise sa voiture occasionnellement et désire une assurance au coût directement lié à son usage.
5. Eurofil : L’assurance auto directe avec des garanties multiples et une gestion à distance efficace
Eurofil, en tant qu’assureur direct, propose une gamme de garanties pour l’assurance auto, avec une gestion à distance efficace. Leur positionnement vise à offrir des contrats compétitifs, accessibles via des canaux en ligne ou téléphoniques. C’est une option solide pour les conducteurs qui recherchent un bon rapport qualité-prix sans sacrifier la qualité de la couverture, tout en appréciant la flexibilité de la gestion à distance.
Forces notables
- Assurance auto directe avec plusieurs niveaux de garanties pour s’adapter aux différents besoins.
- Gestion à distance du contrat, offrant flexibilité et accessibilité.
- Propositions de contrats compétitifs, souscrits en ligne ou par téléphone.
- Idéal pour les conducteurs recherchant une couverture complète à un tarif attractif.
Nos réserves
- La taille « medium » de l’entreprise, bien que respectable, peut ne pas offrir la même envergure de services additionnels que les très grands assureurs.
- L’absence d’agences physiques peut être un inconvénient pour les assurés qui préfèrent un contact en personne pour des conseils ou la gestion de sinistres complexes.
Le client idéal pour Eurofil est un conducteur à la recherche d’une assurance compétitive, qu’il peut gérer efficacement en ligne ou par téléphone.
6. L’Olivier Assurance : L’assureur auto en ligne compétitif, alliant prix et souscription numérique
L’Olivier Assurance s’est fait connaître par ses tarifs compétitifs et sa facilité de souscription numérique. Ils proposent des formules classiques – au tiers, intermédiaire et tous risques – rendant leur offre accessible à un large éventail de conducteurs. Leur modèle en ligne permet de réduire les coûts opérationnels et de répercuter ces économies sur les primes d’assurance, un atout majeur pour les assurés soucieux de leur budget.
Forces notables
- Assurance auto en ligne avec des tarifs très compétitifs.
- Offre de formules complètes : au tiers, intermédiaires et tous risques.
- Processus de souscription entièrement numérique, rapide et simple.
- Idéal pour les conducteurs qui privilégient le prix et la commodité du digital.
Nos réserves
- La taille « medium » de l’entreprise peut parfois se traduire par une offre de services annexes moins diversifiée que celle des acteurs historiques.
- Le support client est principalement digital et téléphonique, ce qui peut ne pas convenir à tous les profils d’assurés.
Le client idéal pour L’Olivier Assurance est un conducteur recherchant une assurance auto économique, facile à souscrire en ligne, avec des garanties classiques.
7. Direct Assurance : L’assurance auto personnalisable, prisée des jeunes conducteurs et malussés
Direct Assurance est un acteur majeur de l’assurance auto directe en France, réputé pour ses contrats personnalisables et son accessibilité. Ils se distinguent par leur capacité à proposer des solutions aux profils souvent considérés comme « à risque » par d’autres assureurs, tels que les jeunes conducteurs ou les automobilistes malussés. Leur gestion en ligne et leur assistance sont des points forts pour une clientèle recherchant réactivité et autonomie.
Forces notables
- Contrats d’assurance auto hautement personnalisables pour s’adapter à des besoins variés.
- Offre particulièrement intéressante pour les jeunes conducteurs, les conducteurs malussés et les petits rouleurs.
- Gestion en ligne complète du contrat et assistance disponible.
- Fort positionnement sur le prix, attirant les automobilistes sensibles au budget.
Nos réserves
- Bien que l’entreprise soit de taille « large », l’approche « directe » signifie une absence d’agences physiques, ce qui peut déplaire à certains clients.
- La forte orientation vers les profils spécifiques peut parfois limiter la perception d’une offre pour des profils plus « classiques » ou exigeant des garanties très spécifiques.
Le client idéal pour Direct Assurance est un jeune conducteur, un conducteur malussé ou un automobiliste soucieux du prix, cherchant une assurance adaptable et gérable en ligne.
8. MAIF : L’assureur mutualiste engagé, offrant des garanties étendues et un accompagnement solide
La MAIF est un acteur mutualiste historique, reconnu pour ses valeurs d’engagement et la qualité de ses garanties. Leur offre d’assurance auto se caractérise par des protections étendues, une assistance complète et une attention particulière à la protection du conducteur. Privilégiant l’accompagnement humain, la MAIF s’adresse aux particuliers et aux familles qui recherchent non seulement une couverture solide, mais aussi une relation de confiance et un service client de proximité.
Forces notables
- Assurance auto mutualiste avec des garanties étendues et une assistance de qualité.
- Protection du conducteur renforcée, un point fort pour la sécurité des assurés.
- Accompagnement humain et services dédiés, valorisant la relation client.
- Réputation solide en matière de satisfaction client et de gestion des sinistres.
Nos réserves
- Les tarifs peuvent être perçus comme moins agressifs que ceux des néo-assureurs ou des assureurs directs, en raison de la qualité des services inclus.
- Le processus de souscription peut être moins rapide et entièrement digitalisé que chez les acteurs purement en ligne.
Le client idéal pour la MAIF est un particulier ou une famille privilégiant un assureur mutualiste, des garanties complètes, un accompagnement personnalisé et une éthique de service.
9. Matmut : L’assurance auto modulable, avec un réseau de proximité et des services complets
La Matmut, autre acteur mutualiste de poids, propose des assurances auto avec des formules modulables, permettant une personnalisation des garanties. Leur force réside dans la combinaison d’une présence en agence et de services en ligne, offrant ainsi une grande flexibilité aux assurés. Elle s’adresse aux particuliers et aux familles qui apprécient la possibilité d’un contact physique tout en ayant accès à des outils digitaux modernes pour la gestion de leur contrat.
Forces notables
- Formules d’assurance auto modulables, permettant une personnalisation précise des garanties.
- Protection du véhicule, assistance et services complets.
- Réseau de proximité avec des agences physiques, offrant un contact direct.
- Combinaison de services en agence et en ligne pour une gestion flexible.
Nos réserves
- Comme pour d’autres mutualistes, les tarifs peuvent être légèrement supérieurs à ceux des assureurs 100% en ligne, compensés par la qualité du service.
- Le processus de devis et de souscription en ligne peut être moins instantané que celui des néo-assureurs.
Le client idéal pour la Matmut est un particulier ou une famille recherchant une assurance auto modulable, un réseau de proximité et des services accessibles aussi bien en agence qu’en ligne.
10. GMF : L’assurance auto proposant des garanties classiques et renforcées, avec des services adaptés aux agents publics
La GMF est historiquement l’assureur des agents du service public et des fonctionnaires, une clientèle à laquelle elle propose des garanties auto classiques et renforcées. Au-delà de cette clientèle spécifique, elle s’adresse également aux familles et aux particuliers. Son offre se caractérise par des services adaptés et une expertise reconnue auprès de ses adhérents, bâtissant une relation de confiance sur le long terme.
Forces notables
- Assurance auto avec des garanties classiques et renforcées, adaptées aux besoins spécifiques.
- Services spécifiquement conçus pour les agents du service public et les fonctionnaires.
- Offre étendue aux familles et particuliers, bénéficiant de l’expertise mutualiste.
- Accompagnement et conseils personnalisés, souvent appréciés de sa clientèle.
Nos réserves
- Bien que l’offre soit ouverte à tous, les avantages peuvent être plus marqués pour la clientèle historique des agents publics.
- La digitalisation des services peut être moins poussée que chez les néo-assureurs, avec une prédominance du contact humain et en agence.
Le client idéal pour la GMF est un agent du service public, un fonctionnaire ou un particulier recherchant une assurance auto fiable, des garanties solides et un accompagnement dédié.
11. AXA : L’assureur historique, offrant une large gamme de garanties via un réseau d’experts
AXA est un géant de l’assurance, présent sur le marché de l’assurance auto avec une offre très large et diversifiée. Leur force réside dans un vaste réseau d’agents et de courtiers, permettant un accompagnement personnalisé et des conseils sur mesure. AXA s’adresse à une clientèle très variée, des particuliers aux professionnels, qui recherchent une sécurité maximale et la possibilité d’adapter finement leur couverture grâce à un large éventail de garanties et d’options.
Forces notables
- Large gamme de garanties et d’options pour une couverture très complète et personnalisée.
- Réseau étendu d’agents et de courtiers, permettant un accompagnement de proximité et des conseils d’experts.
- Offre adaptée aux particuliers et aux professionnels, couvrant de nombreux profils.
- Solidité financière et réputation d’un assureur international de premier plan.
Nos réserves
- Les tarifs peuvent être plus élevés que ceux des assureurs directs ou des néo-assureurs, en raison de la qualité des services et du réseau d.
- Le processus de souscription peut être plus traditionnel, impliquant des échanges avec un agent plutôt qu’une souscription 100% en ligne et instantanée.
Le client idéal pour AXA est un particulier ou un professionnel recherchant une assurance auto très complète, un accompagnement personnalisé et la sécurité d’un grand groupe.
12. Covéa : Le groupe mutualiste majeur, couvrant tous les profils avec une offre nationale
Covéa n’est pas un assureur direct mais un groupe mutualiste majeur qui rassemble plusieurs marques de renom, dont MAAF, MMA et GMF. En tant que tel, il représente une offre automobile extrêmement diversifiée, capable de couvrir un large éventail de profils et de besoins, avec différents niveaux de garanties. Son envergure nationale et la complémentarité de ses marques lui confèrent une capacité unique à répondre à toutes les attentes, du grand public aux professionnels.
Forces notables
- Groupe mutualiste réunissant des marques fortes (MAAF, MMA, GMF), offrant une grande diversité de produits.
- Offre automobile couvrant tous les profils de conducteurs et tous les niveaux de garanties.
- Présence nationale avec un vaste réseau d’agences et de conseillers.
- Solidité et expertise d’un acteur majeur du marché de l’assurance en France.
Nos réserves
- En tant que groupe, l’expérience client peut varier d’une marque à l’autre au sein de Covéa.
- Le caractère « traditionnel » de certaines marques du groupe peut signifier une digitalisation moins poussée par rapport aux néo-assureurs.
Le client idéal pour Covéa est un particulier, une famille ou un professionnel qui recherche la sécurité d’un grand groupe mutualiste, avec la possibilité de choisir parmi des marques reconnues et des offres variées.
Méthodologie : comment nous avons tranché
Notre classement des meilleures assurances auto en France pour 2026 ne repose pas sur une simple comparaison de prix, mais sur une évaluation qualitative et subjective, forgée par notre expérience et notre connaissance approfondie du secteur. Nous avons cherché à identifier les acteurs qui, au-delà de la compétitivité tarifaire, offrent une véritable valeur ajoutée à leurs assurés. Notre processus d’analyse s’est articulé autour de plusieurs critères essentiels, reflétant ce que nous considérons comme fondamental pour une expérience d’assurance réussie.
La transparence des offres
Nous accordons une importance capitale à la clarté et à la simplicité des offres. Une bonne assurance auto, selon nous, est une assurance dont les garanties, les exclusions et les conditions générales sont facilement compréhensibles. Nous avons privilégié les assureurs qui évitent le jargon technique excessif et qui mettent en avant une information claire, sans frais cachés ni clauses obscures. C’est un gage de confiance et cela permet aux assurés de savoir précisément ce pour quoi ils paient.
La pédagogie et l’accessibilité
Le monde de l’assurance peut paraître complexe. C’est pourquoi la capacité d’un assureur à vulgariser ses produits et à accompagner ses clients dans leur choix est un critère déterminant. Nous avons valorisé les acteurs qui proposent des outils d’aide à la décision, des explications didactiques et un parcours client intuitif, que ce soit en ligne ou via un conseiller. L’accessibilité ne se limite pas aux tarifs, elle concerne aussi la facilité avec laquelle on peut comprendre et souscrire à un contrat.
L’accompagnement humain
Bien que le digital prenne de plus en plus de place, le besoin d’un contact humain reste essentiel, surtout en cas de sinistre ou pour des questions complexes. Nous avons évalué la qualité de l’accompagnement client, que ce soit via un service téléphonique réactif, un chat en ligne efficace ou la présence d’un réseau d’agences. La capacité à obtenir une réponse rapide et pertinente, de la part d’un interlocuteur compétent, est un critère de différenciation majeur à nos yeux.
La flexibilité et la personnalisation
Chaque conducteur est unique, et son assurance devrait l’être aussi. Nous avons privilégié les assureurs qui offrent une réelle flexibilité dans la composition des garanties et des options, permettant ainsi aux assurés de construire un contrat sur mesure. Les offres modulables, les assurances au kilomètre ou les options spécifiques ont été particulièrement appréciées, car elles répondent à des besoins variés et évolutifs, évitant aux assurés de payer pour des services inutiles.
L’expertise et la réactivité
L’expertise de l’assureur, notamment en matière de gestion des sinistres et de conseil en prévention, est un élément crucial. Nous avons considéré la réactivité des équipes, la rapidité de traitement des dossiers et la qualité des conseils prodigués. Une réputation solide en matière de gestion des sinistres et une capacité à innover dans les services offerts (comme l’expertise en sécurité routière pour certains acteurs) ont pesé lourd dans notre évaluation.
Le rapport qualité-prix global
Enfin, au-delà du prix brut, nous avons évalué le rapport qualité-prix global. Il ne s’agit pas de trouver l’assurance la moins chère à tout prix, mais celle qui offre la meilleure adéquation entre le coût et la qualité des garanties, des services et de l’accompagnement. Un tarif légèrement plus élevé peut être justifié par une meilleure couverture, un service client exceptionnel ou des options innovantes. C’est cette alchimie que nous avons recherchée pour établir notre classement.
Comment s’y retrouver parmi toutes les offres d’assurance auto ?
Le marché de l’assurance auto en France est riche et complexe, avec une multitude d’offres allant des néo-assureurs ultra-digitaux aux compagnies traditionnelles. S’y retrouver peut s’avérer déroutant. Pour faire le bon choix en 2026, nous vous conseillons de suivre une démarche méthodique, en vous posant les bonnes questions et en identifiant ce qui est réellement important pour vous.
Définissez précisément vos besoins
Avant de comparer les offres, prenez le temps d’évaluer votre profil de conducteur et l’usage que vous faites de votre véhicule. Combien de kilomètres parcourez-vous par an ? Votre voiture est-elle neuve ou d’occasion ? Stationne-t-elle dans un garage ou en extérieur ? Êtes-vous un jeune conducteur, un conducteur expérimenté, ou avez-vous déjà eu des sinistres ? Ces éléments sont fondamentaux car ils influenceront directement le type de garanties dont vous avez besoin (tiers simple, tiers étendu, tous risques) et le montant de votre prime. Un conducteur roulant peu n’aura pas les mêmes exigences qu’un gros rouleur, et une voiture de grande valeur nécessitera une meilleure protection.
Comprenez les garanties essentielles
L’assurance auto obligatoire est la Responsabilité Civile (RC), qui couvre les dommages que vous pourriez causer à autrui. Cependant, pour une protection complète, d’autres garanties sont souvent indispensables. Nous pensons à la garantie vol, incendie, bris de glace, ou encore la garantie dommages tous accidents pour les véhicules neufs ou de valeur. La garantie protection juridique et l’assistance panne ou accident sont également des compléments précieux. Ne vous laissez pas aveugler par un prix bas sans vérifier l’étendue réelle de la couverture. Une économie sur la prime peut se traduire par des frais importants en cas de sinistre non couvert.
Évaluez le niveau de service client
Au-delà des garanties, la qualité du service client est primordiale. Comment l’assureur gère-t-il les sinistres ? Est-il facile de le contacter en cas de besoin ? Quels sont les délais de réponse ? Un assureur qui offre un accompagnement humain, une disponibilité par différents canaux (téléphone, chat, agence) et une bonne réactivité peut faire toute la différence en cas de problème. Les avis clients et les retours d’expérience peuvent être de bons indicateurs, mais nous vous encourageons à tester la réactivité du service avant de vous engager, par exemple en posant des questions via leur formulaire de contact.
Comparez les devis avec rigueur
Obtenez plusieurs devis, mais ne vous contentez pas de comparer uniquement le prix final. Mettez en parallèle les garanties incluses, les franchises, les options proposées, et les services d’assistance. Un devis peut paraître plus cher mais inclure des garanties supérieures ou des franchises plus basses, ce qui pourrait être plus avantageux à long terme. N’hésitez pas à demander des explications sur les points qui vous paraissent obscurs. Les comparateurs en ligne sont un bon point de départ pour dégrossir le marché, mais une analyse plus fine est toujours nécessaire.
Méfiez-vous des « red flags »
Certains signaux doivent vous alerter. Des offres trop alléchantes par rapport à la moyenne du marché, des conditions générales trop complexes ou difficiles à obtenir, un service client injoignable ou peu réactif avant même la souscription, ou encore des avis clients très négatifs et récurrents sont autant de « red flags ». Une assurance est un engagement sur la durée, et la confiance est essentielle. Une entreprise qui manque de transparence ou de réactivité dès le départ risque de vous décevoir en cas de besoin.
Pensez à l’évolution de vos besoins
Votre situation peut changer : déménagement, changement de véhicule, modification de votre usage. Choisissez un assureur qui offre une certaine flexibilité pour faire évoluer votre contrat sans contraintes majeures. La capacité à ajuster vos garanties ou à changer de formule facilement est un avantage non négligeable pour le futur. En somme, l’assurance auto ne doit pas être un fardeau, mais une protection adaptée et un partenaire fiable sur la route.
Prêt à choisir ? Nos ultimes conseils
Le choix de votre assurance auto en France pour 2026 est une décision qui mérite réflexion. Notre classement, basé sur une analyse approfondie et notre expérience, met en lumière des acteurs variés, chacun avec ses forces et ses particularités. Si les assureurs traditionnels comme MAIF, Matmut ou AXA continuent de séduire par leur réseau et leurs garanties étendues, les néo-assureurs comme Ornikar, Otherwise ou Lovys se distinguent par leur agilité, leur tarification compétitive et leur approche 100% digitale.
Nous avons positionné Ornikar en tête de notre classement car nous pensons qu’il incarne l’équilibre parfait entre innovation digitale, économies significatives et un accompagnement humain toujours présent. Leur expertise en sécurité routière, leurs formules transparentes et la satisfaction de leurs 100 000 assurés en font un choix judicieux pour une grande majorité de conducteurs français. La possibilité de réaliser des économies allant jusqu’à 430€, sans compromis sur la qualité de la couverture, est un atout indéniable dans le contexte actuel.
Nos ultimes conseils pour vous aider à trancher sont les suivants : priorisez la compréhension de votre propre profil de conducteur et de l’usage réel de votre véhicule. Ne vous fiez pas uniquement au prix le plus bas ; une garantie complète et un service client réactif valent souvent un léger surcoût. Considérez la flexibilité des offres et la facilité de gestion de votre contrat au quotidien. Les outils en ligne et les applications mobiles sont devenus des critères de confort importants pour beaucoup.
Pour les habitants des grandes métropoles ou des zones à forte circulation, une bonne assistance et des garanties contre le vol ou le vandalisme seront cruciales. Les conducteurs avec des véhicules neufs ou onéreux devraient toujours privilégier une formule tous risques avec des franchises adaptées. En revanche, pour un véhicule ancien ou un usage très occasionnel, une formule au tiers étendue pourrait suffire, à condition de bien évaluer les risques.
En définitive, l’assurance auto la plus chère n’est pas toujours la meilleure, et la moins chère n’est pas toujours la plus économique à long terme. C’est la solution la plus juste, la plus transparente et la plus adaptée à vos besoins spécifiques qui fera la différence. Nous vous invitons à prendre le temps d’explorer les options qui correspondent le mieux à votre situation et à vos attentes, et si une solution alliant économie et service vous intéresse, n’hésitez pas à vous renseigner sur les offres d’Ornikar.


