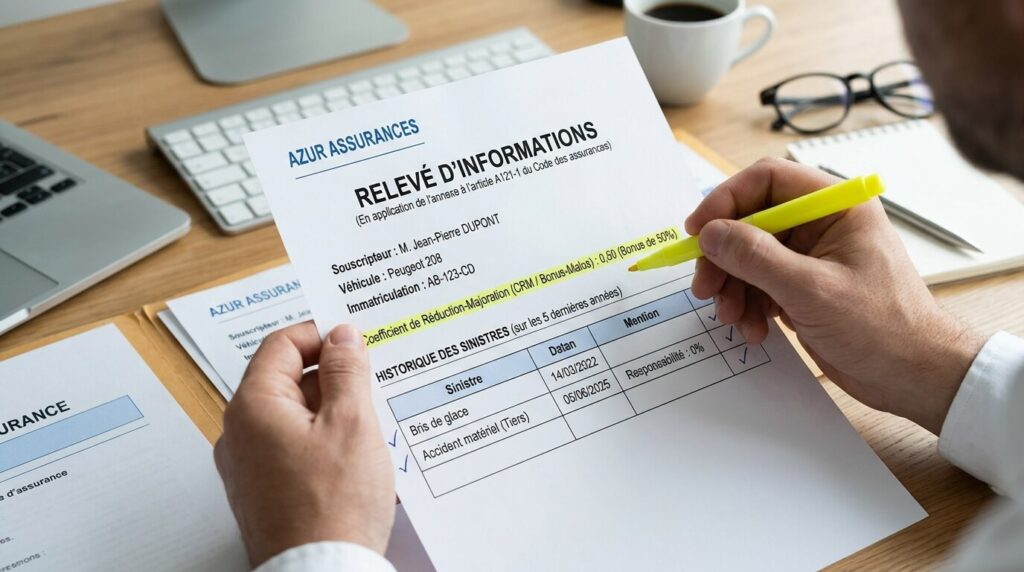
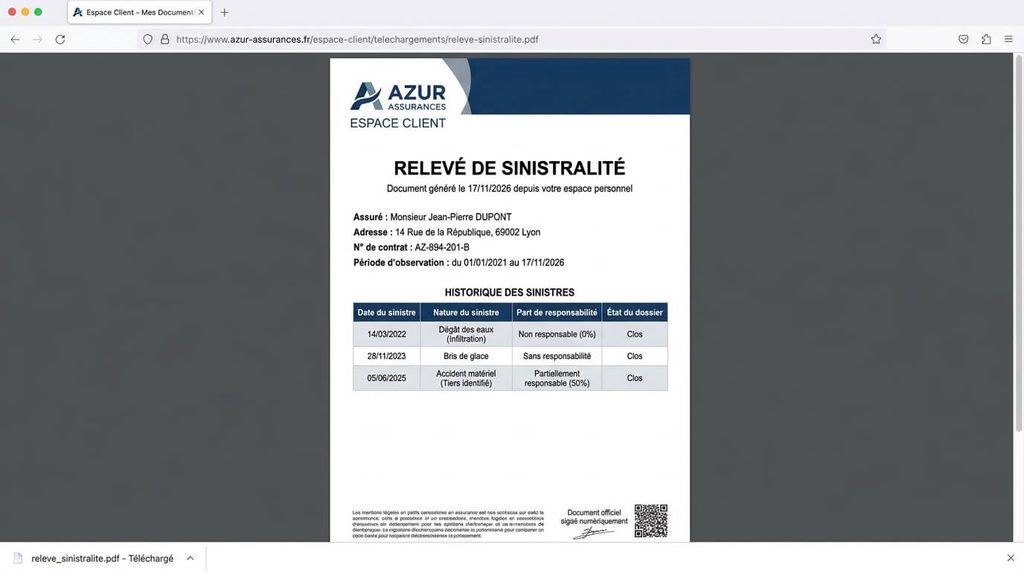
Le relevé de sinistralité (également appelé relevé d’information en assurance auto) est un document officiel délivré gratuitement par votre assureur qui retrace l’historique de votre contrat et tous les sinistres déclarés au cours des 2 à 5 dernières années. Indispensable pour souscrire un nouveau contrat chez un concurrent ou justifier votre coefficient bonus-malus, il se télécharge désormais en un clic au format PDF depuis votre espace client en ligne ou votre application mobile. En cas de demande par courrier ou téléphone, votre assureur a l’obligation légale de vous l’envoyer sous 15 jours.
Infos à retenir
- 🆓 Document 100 % gratuit et obligatoire : votre assureur actuel ne peut jamais vous le facturer ni vous le refuser, même en cas de résiliation ou de litige.
- 📲 Téléchargement immédiat en ligne : disponible directement dans la rubrique « Mes documents / Attestations » de votre espace assureur.
- 📊 Retrace jusqu’à 5 ans d’historique : indique les dates des accidents ou sinistres, leur nature et votre part de responsabilité (0 %, 50 % ou 100 %).
- ⏳ Durée de validité courte (1 à 3 mois) : un nouvel assureur exige toujours un relevé récent datant de moins de deux ou trois mois.
À quoi sert exactement un relevé de sinistralité et quand est-il exigé ?
Que vous changiez d’assurance automobile, de mutuelle habitation ou d’assurance professionnelle (multirisque, décennale, flotte), le nouvel assureur a besoin de connaître votre profil de risque réel avant de valider votre tarif définitif. Il ne se fie jamais à votre simple déclaration sur l’honneur concernant le nombre d’accidents passés.
Le relevé de sinistralité joue donc le rôle de passeport d’assurance. En assurance auto, il prouve officiellement votre ancienneté de permis assuré et votre Coefficient de Réduction-Majoration (bonus-malus) : sans ce justificatif, un nouvel assureur vous appliquerait automatiquement le tarif plein de conducteur novice (coefficient 1,00), vous faisant perdre jusqu’à 50 % de réduction acquise.
Le conseil d’un courtier en assurances
« Si vous changez d’assureur auto grâce à la loi Hamon, votre nouvel assureur s’occupe des démarches de résiliation, mais il vous réclamera presque toujours votre relevé d’information sous 30 jours. Téléchargez-le en PDF avant même de lancer la résiliation : une fois votre contrat clos chez l’ancien assureur, l’accès à votre espace client en ligne est parfois coupé, ce qui oblige à relancer le service client par téléphone. »
Les 3 étapes pour obtenir rapidement votre relevé auprès de votre assureur
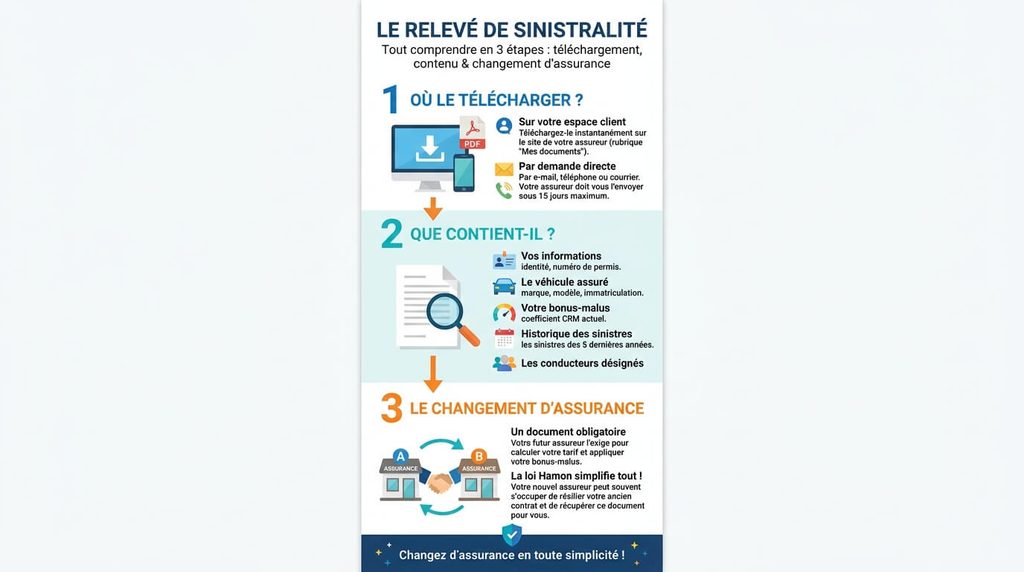
Selon la modernité de votre compagnie d’assurance ou de votre banque-assurance, trois canaux permettent de récupérer ce justificatif :
- Connectez-vous à votre espace client web ou application mobile, ouvrez le contrat concerné puis cliquez sur « Mes attestations / Télécharger mes documents » : le fichier PDF du relevé d’information est généré instantanément avec la date du jour.
- Appelez le service client téléphonique ou rendez-vous en agence physique avec votre numéro de contrat : le conseiller peut vous l’envoyer immédiatement par e-mail ou l’imprimer au guichet.
- Envoyez une demande écrite (e-mail ou courrier simple) si vous avez résilié votre contrat depuis plusieurs mois : l’article A. 121-1 du Code des assurances impose à l’assureur de vous le transmettre dans un délai maximum de 15 jours.
Si vous avez été inscrit comme conducteur secondaire sur le contrat de vos parents ou de votre conjoint pendant plusieurs années, veillez à ce que votre nom apparaisse bien sur le relevé afin de valoriser ces années sans sinistre lors de votre premier contrat personnel.
Assurance auto, habitation ou entreprise : tableau des informations figurant sur le relevé
Le contenu exact du document varie selon le type de contrat détenu. Le tableau ci-dessous détaille les mentions obligatoires inscrites sur votre relevé de sinistralité.
| Type de contrat d’assurance | Période couverte | Mentions figurant sur le relevé |
|---|---|---|
| Assurance Auto / Moto (Relevé d’information) | 2 à 5 dernières années d’assurance. | Date de souscription, identité des conducteurs désignés, coefficient bonus-malus actuel, date et nature de chaque sinistre (responsable, partiel, non responsable, bris de glace, vol). |
| Assurance Multirisque Habitation (MRH) | 3 à 5 dernières années. | Dates et natures des sinistres déclarés (dégât des eaux, incendie, cambriolage, catastrophe naturelle) et montants indemnisés. |
| Assurance Professionnelle / Décennale / Flotte | 5 dernières années (parfois 10 ans en construction). | Chiffre d’affaires assuré, historique détaillé des réclamations tiers, montants réglés et provisions en cours. |
Vérifiez toujours attentivement les lignes inscrites sur le document avant de le transmettre : une erreur de saisie sur la responsabilité d’un accrochage (inscrit responsable à 100 % au lieu de non responsable) ferait grimper injustement votre future cotisation.
Que faire en cas d’erreur sur le relevé ou de refus de délivrance par l’assureur ?
Si vous repérez une anomalie ou si votre ancienne compagnie traîne les pieds pour vous envoyer le document :
En cas d’erreur sur un sinistre (par exemple un accident où vous n’étiez pas en tort mais qui apparaît avec une responsabilité de 50 % ou 100 %), adressez immédiatement une réclamation écrite au service client en joignant la copie du constat amiable ou du courrier de clôture du dossier prouvant votre non-responsabilité, et exigez l’édition d’un relevé rectifié.
Si l’assureur refuse de vous fournir le document ou dépasse le délai légal de 15 jours (même si vous avez eu un impayé ou une résiliation pour non-paiement), envoyez une mise en demeure en lettre recommandée avec accusé de réception citant le Code des assurances, puis saisissez gratuitement le Médiateur de l’Assurance si le blocage persiste.
Comment les assureurs consultent-ils votre historique grâce au fichier AGIRA ?
Beaucoup d’automobilistes pensent qu’en « oubliant » de mentionner un ancien assureur qui les a résiliés pour sinistres ou non-paiement, le nouvel assureur ne le saura pas :
En réalité, toutes les compagnies d’assurance françaises alimentent et consultent un fichier commun géré par l’AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance). Dès que vous demandez un devis ou souscrivez un contrat, l’assureur interroge cette base nationale qui recense toutes les résiliations à l’initiative de l’assureur et tous les sinistres déclarés au cours des cinq dernières années. Toute fausse déclaration intentionnelle entraîne la nullité pure et simple du contrat en cas d’accident grave.
Foire Aux Questions (FAQ)
⏳ Combien de temps un relevé de sinistralité reste-t-il valable pour souscrire un nouveau contrat ?
La grande majorité des compagnies d’assurance exigent un relevé d’information datant de moins de 1 à 3 mois au jour de la souscription afin d’être certaines qu’aucun sinistre récent n’est survenu depuis l’édition du document.
🚗 Comment obtenir un relevé si l’on a été assuré à l’étranger pendant plusieurs années ?
Si vous revenez en France après avoir vécu à l’étranger, demandez une attestation d’historique sans sinistre (No Claims Bonus / Claims History) auprès de votre assureur étranger et faites-la traduire en français si nécessaire ; de nombreux assureurs français acceptent de reprendre tout ou partie de votre bonus acquis au sein de l’Union européenne ou en Suisse.
📄 Un sinistre bris de glace ou stationnement sans tiers identifié apparaît-il sur le relevé ?
Oui : tout sinistre déclaré et pris en charge par votre assureur figure sur le relevé de sinistralité (avec la mention précise « Bris de glace », « Vol » ou « Dommages sans tiers ») ; bien que le bris de glace n’impacte pas votre coefficient bonus-malus, avoir déclaré 3 ou 4 bris de glace en deux ans peut inciter certains assureurs sélectifs à majorer le tarif ou refuser le dossier.


